
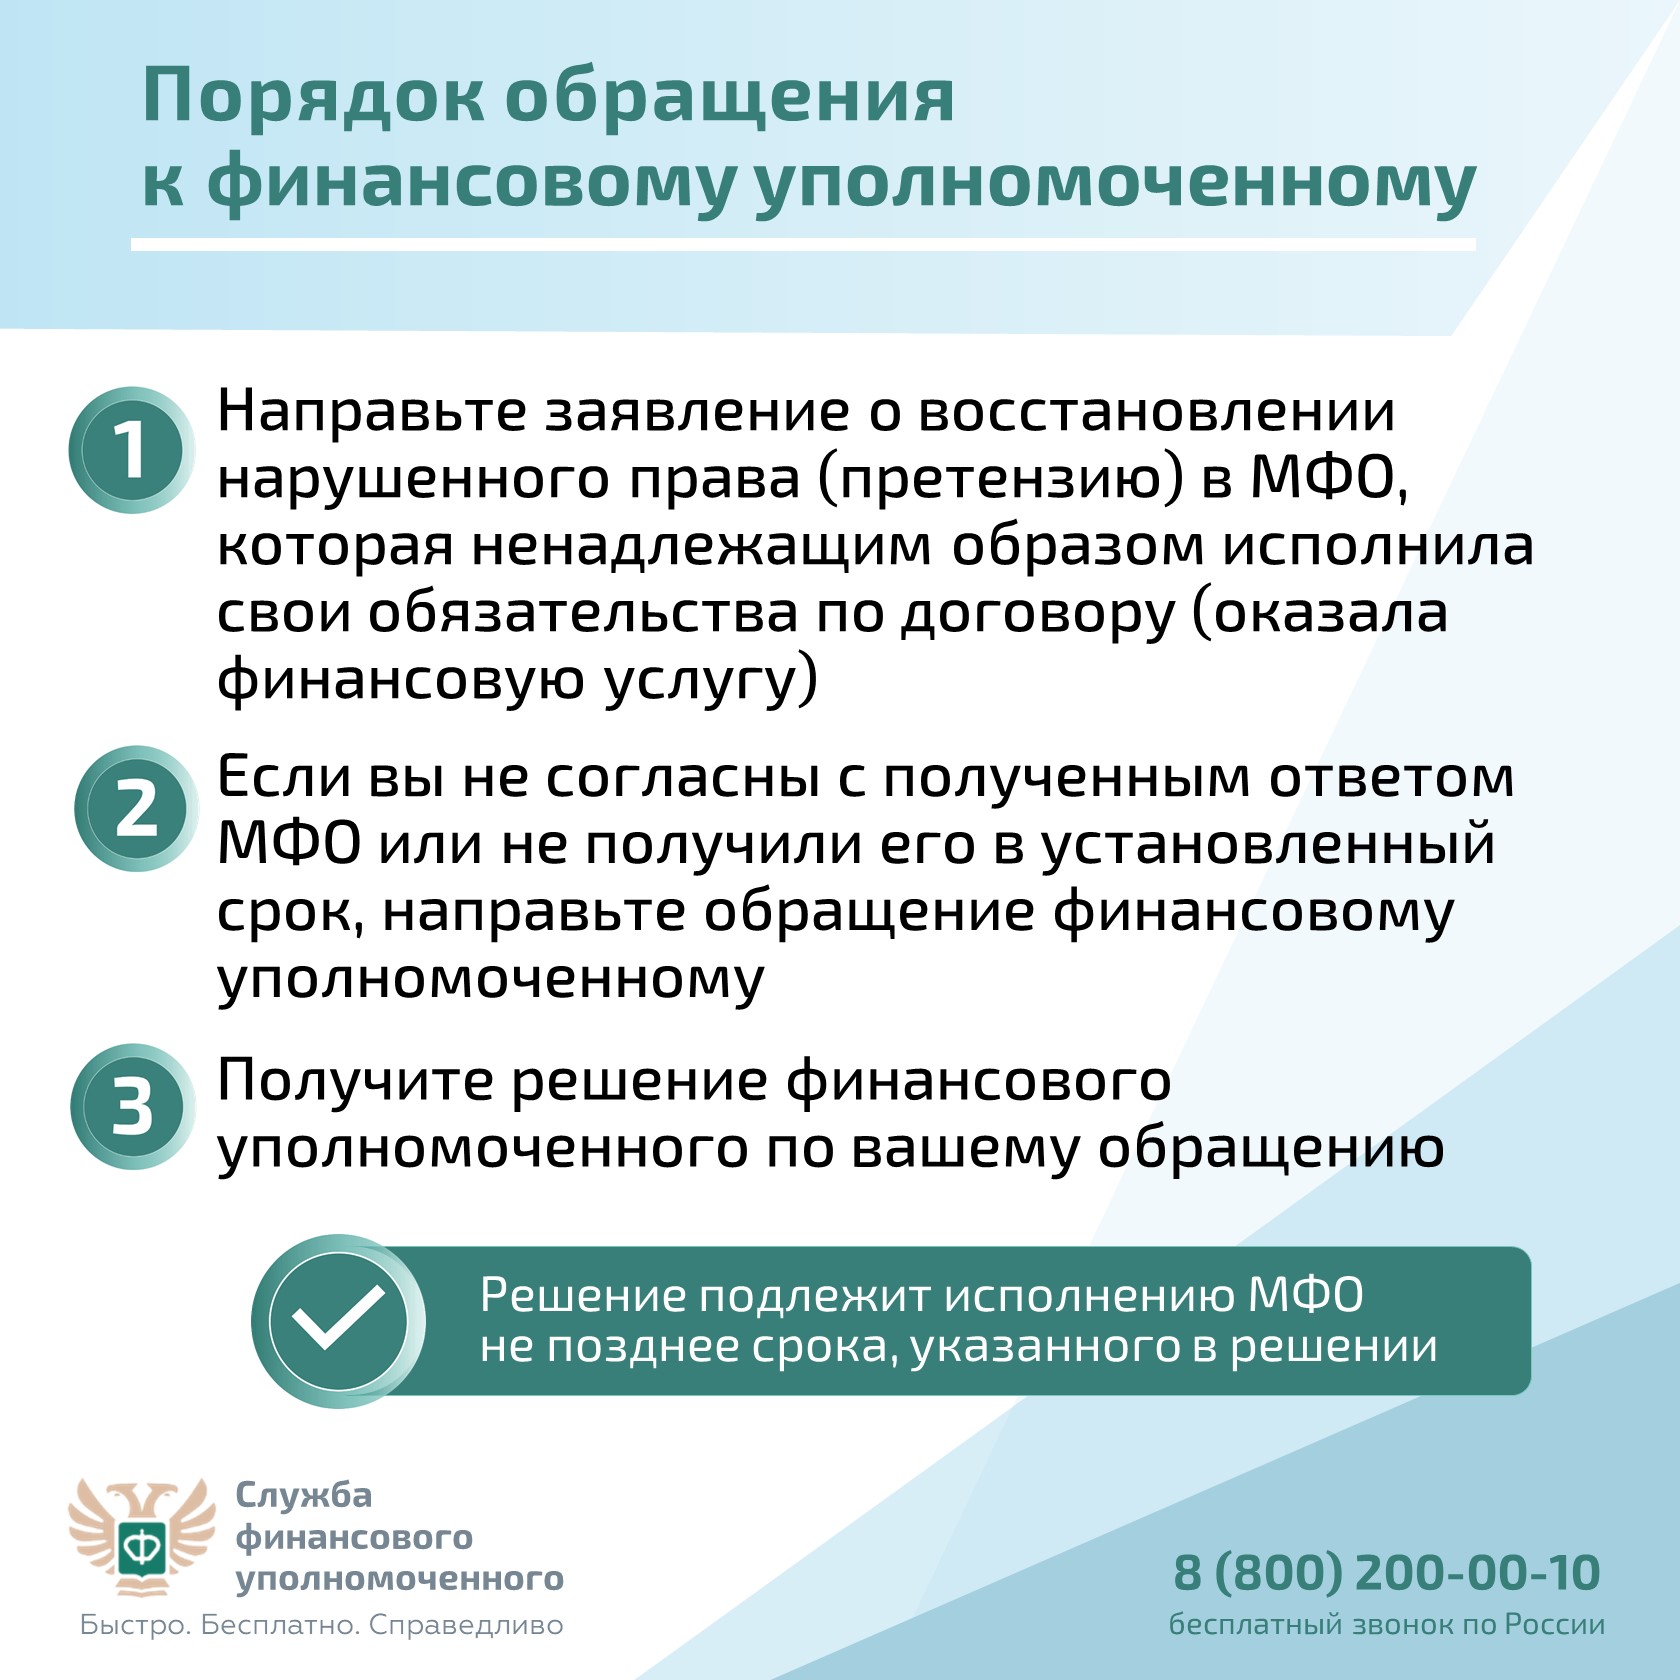
Для урегулирования спора обратитесь к финансовому уполномоченному.
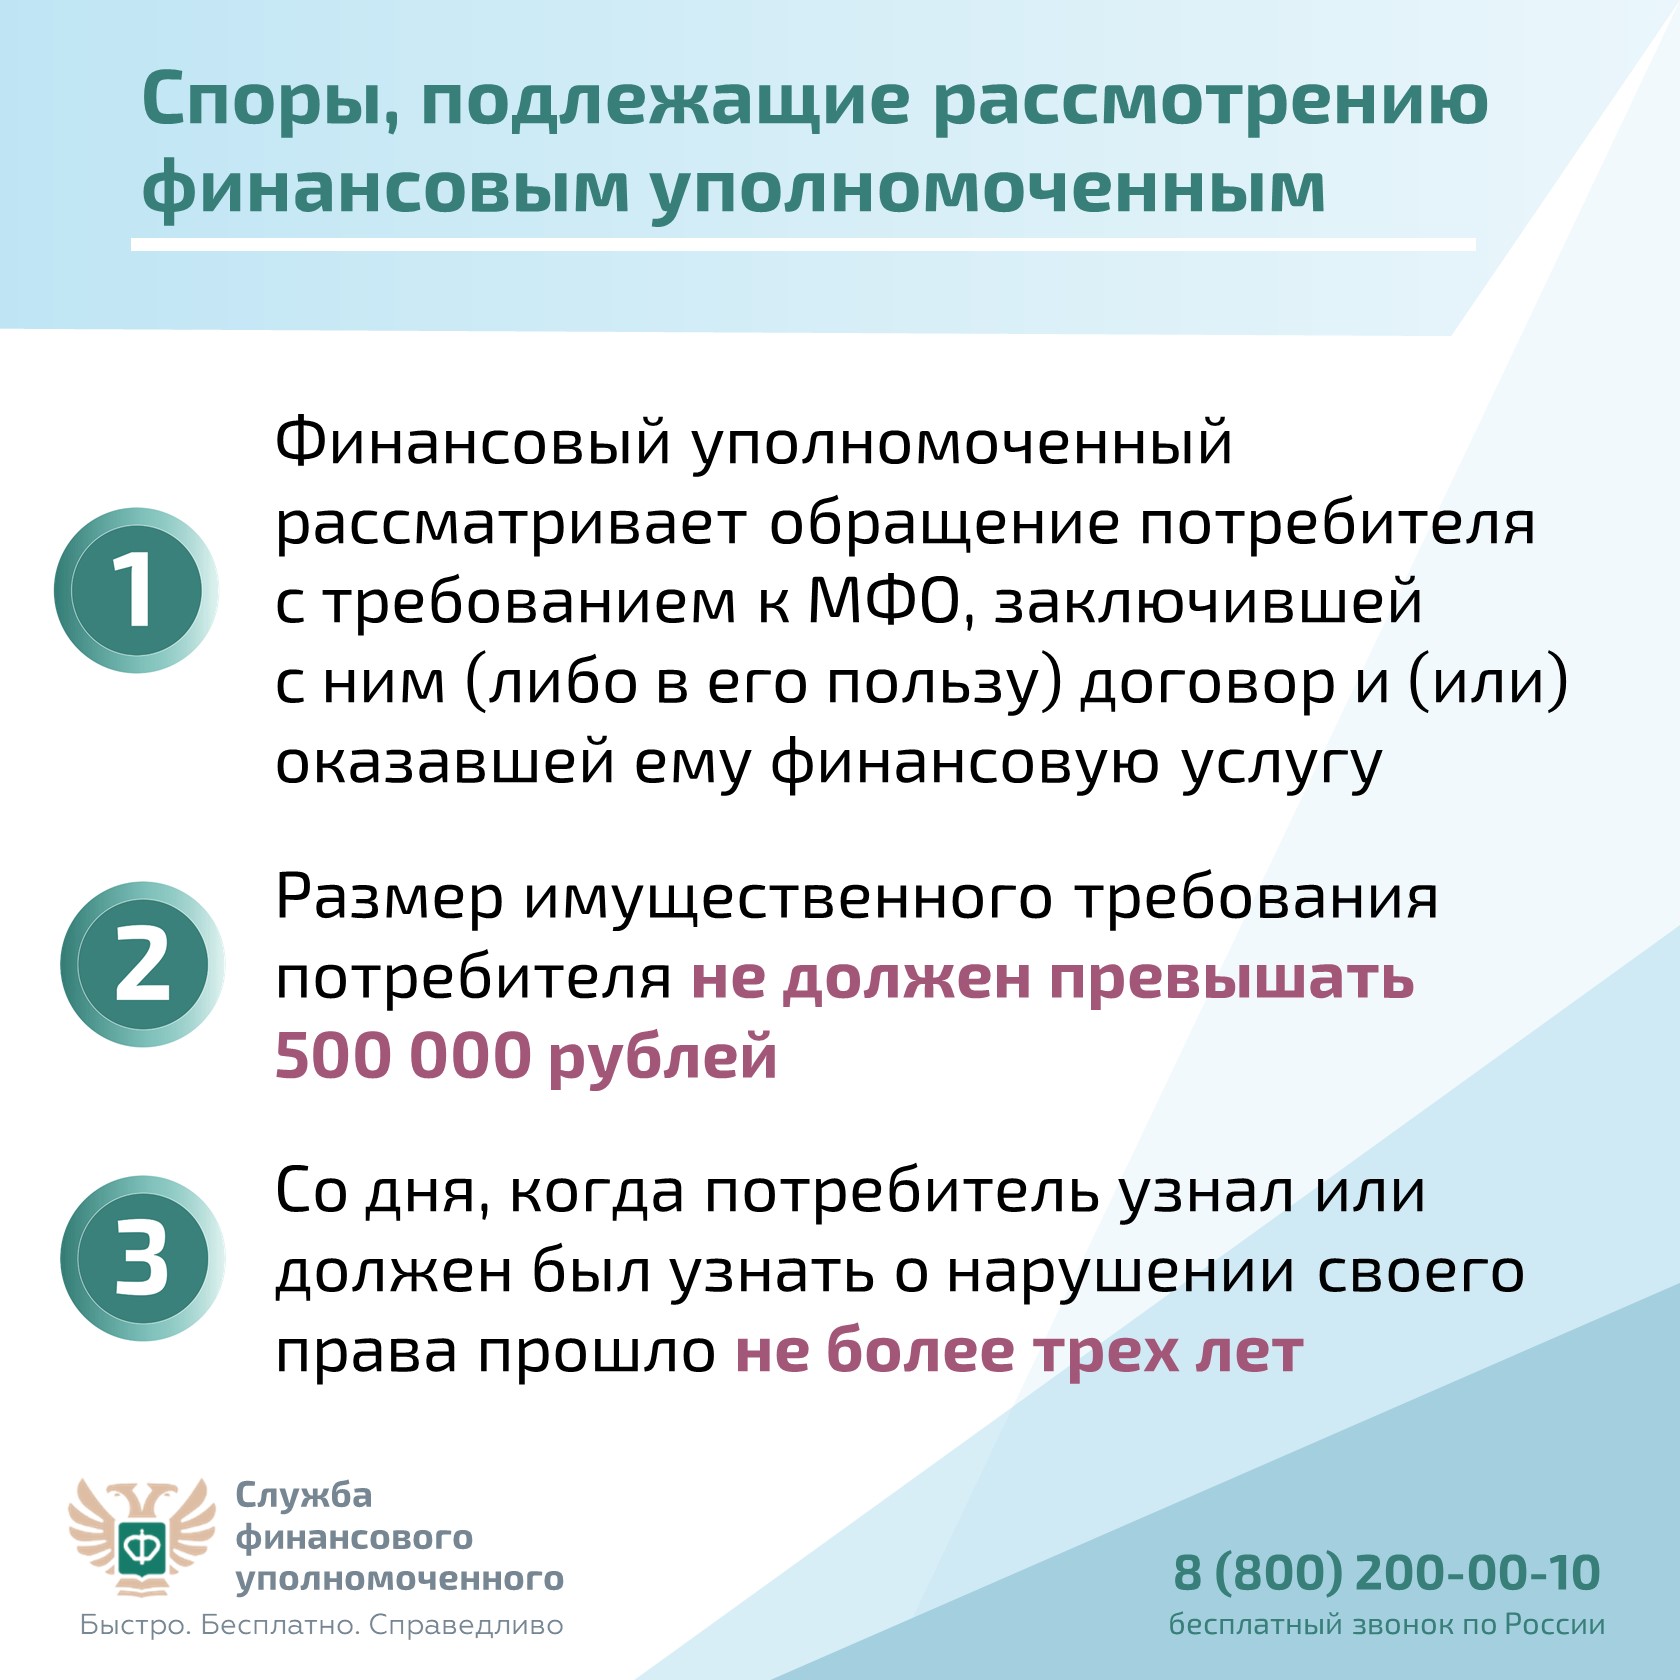
Финансовый уполномоченный рассматривает обращения потребителей финансовых услуг:
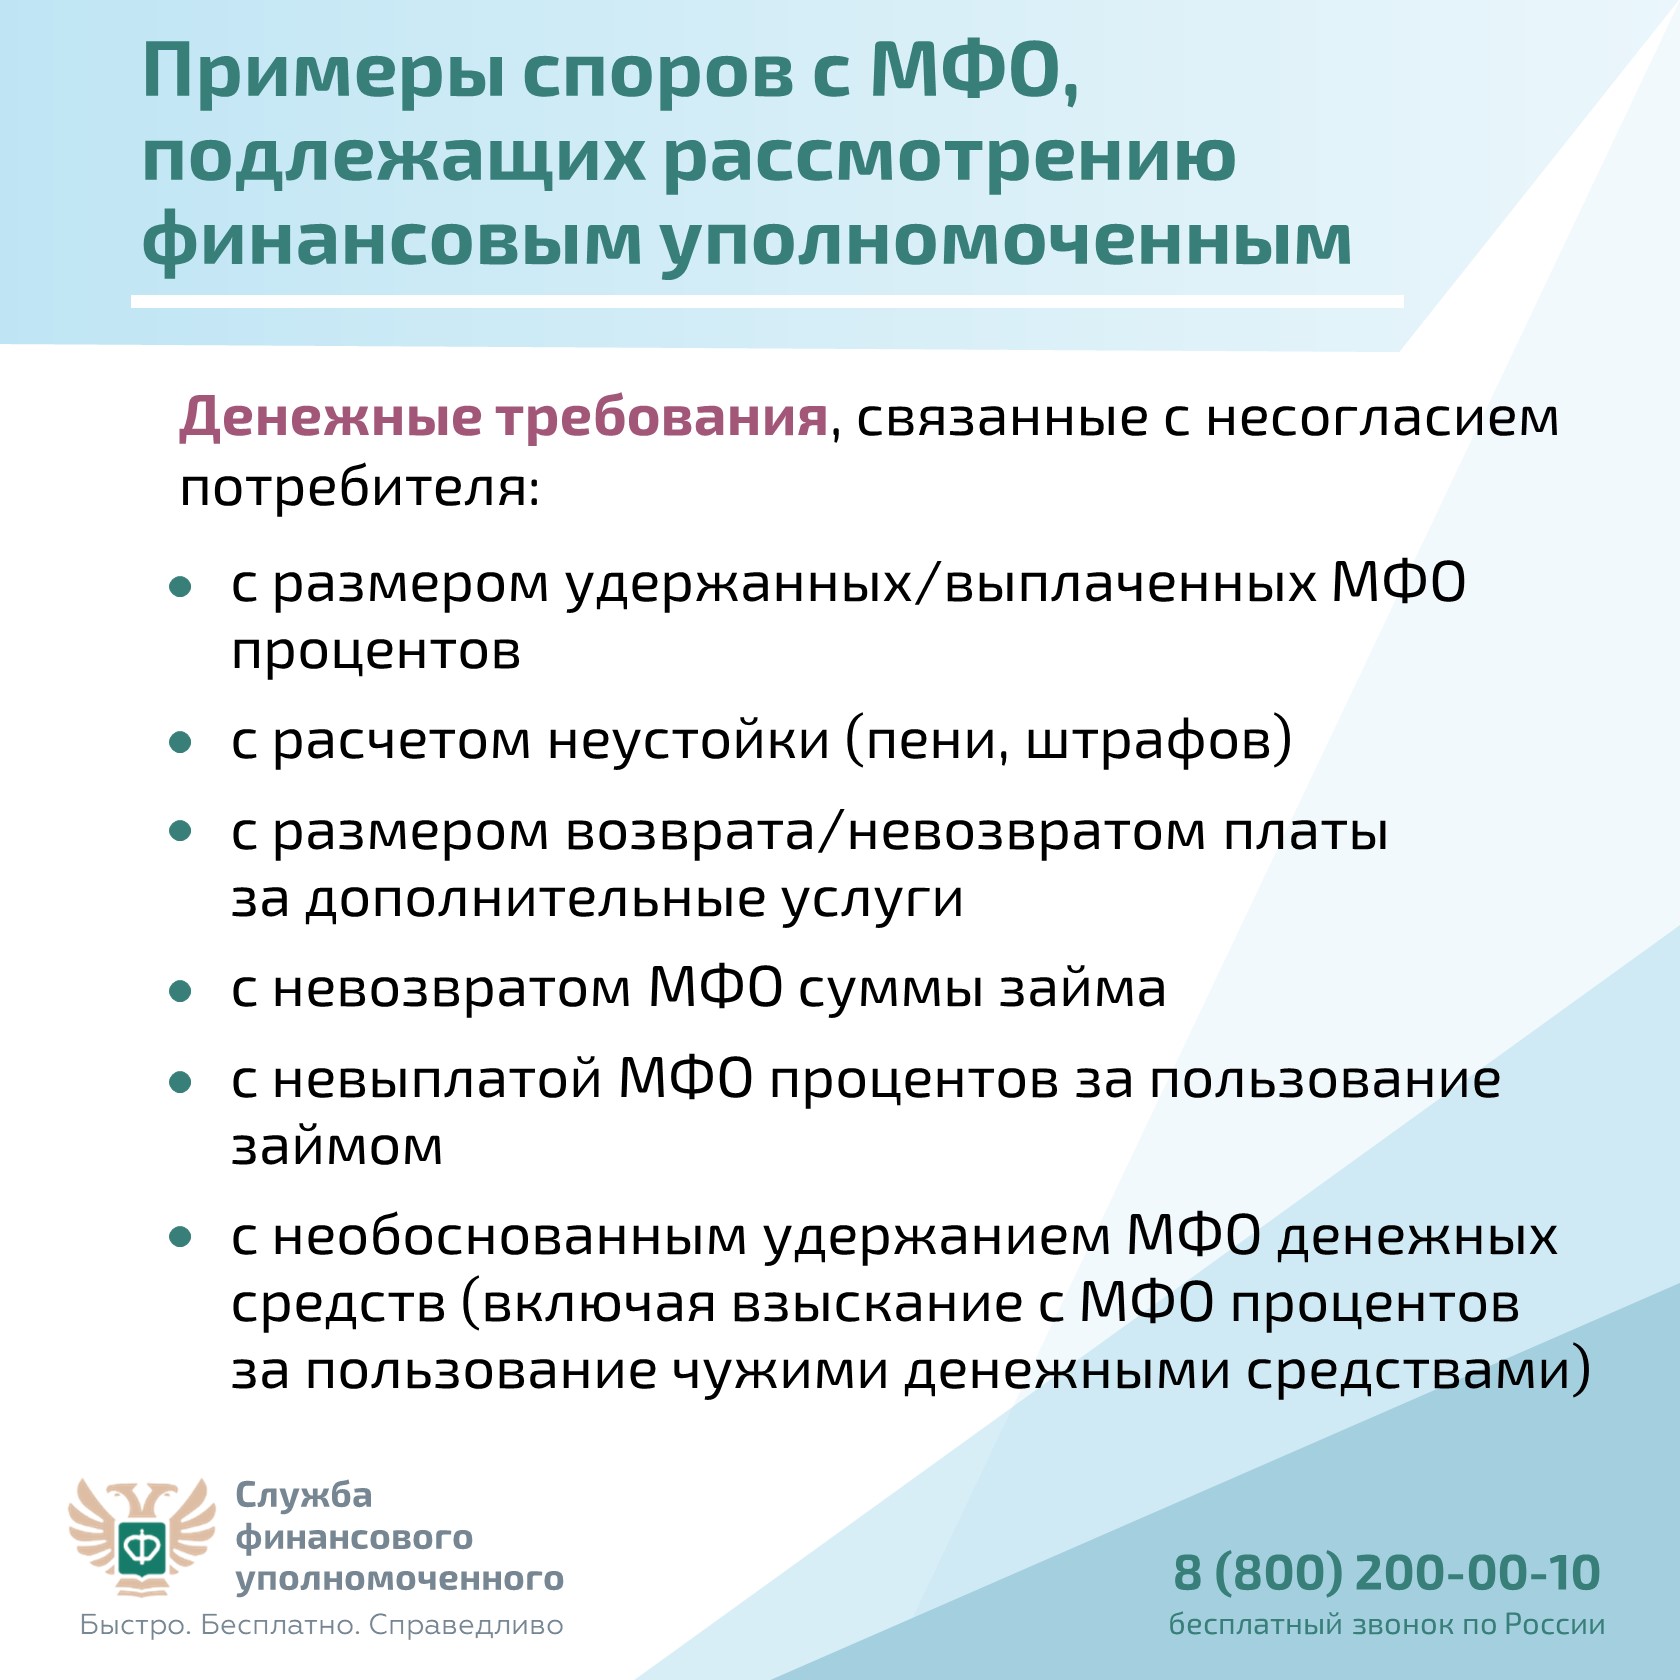
В качестве примеров споров с МФО, которые рассматривает финансовый уполномоченный, можно привести следующие:
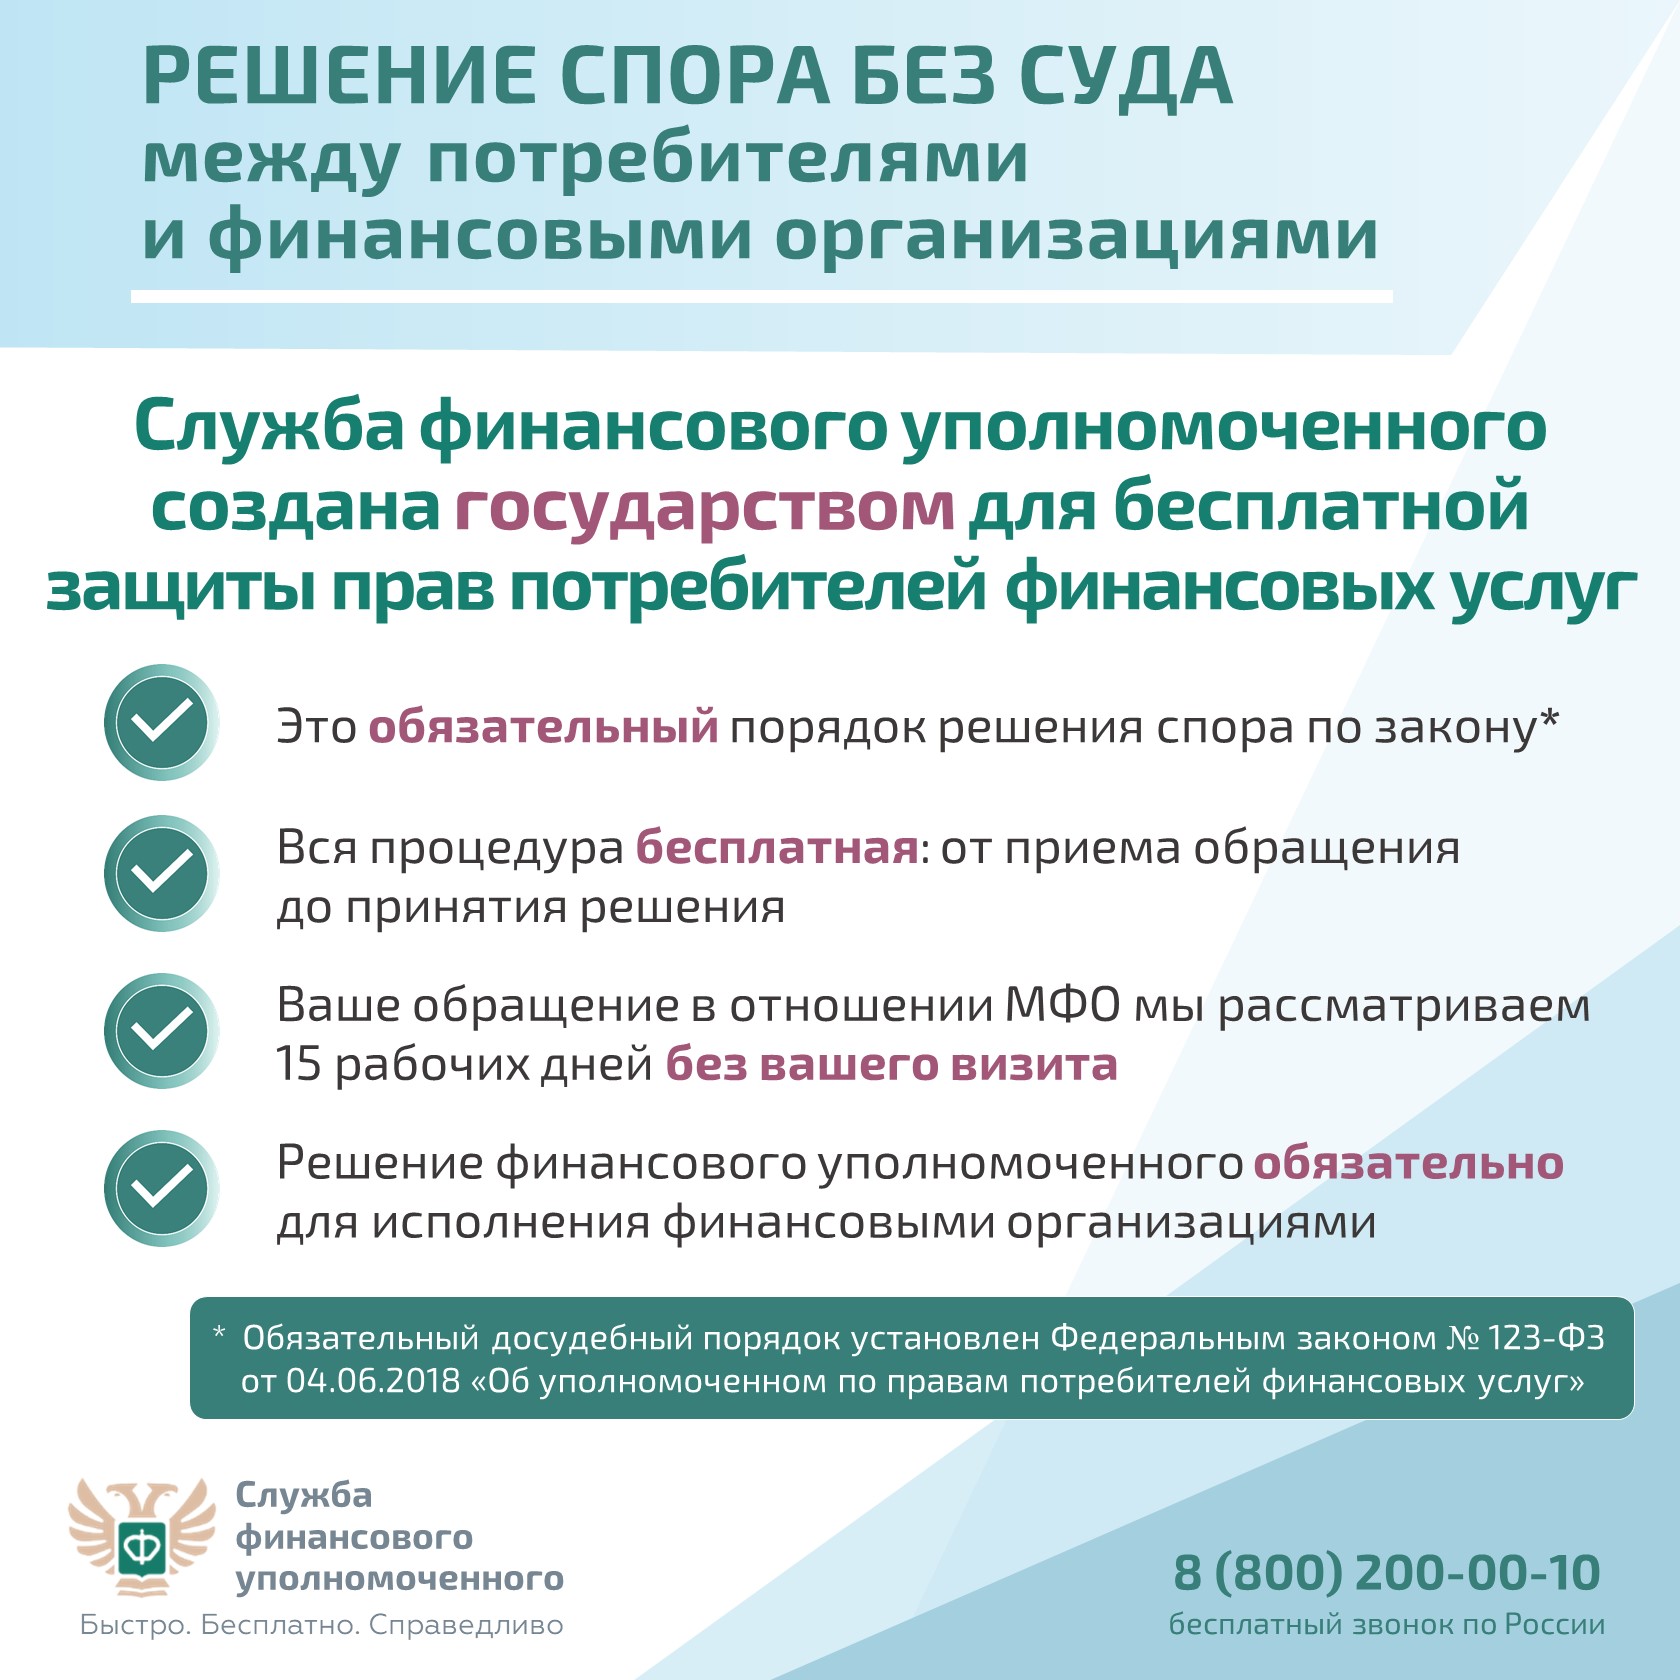
Напоминаем, что Служба финансового уполномоченного создана государством для бесплатной защиты прав потребителей финансовых услуг.
Потребители финансовых услуг могут разрешить имущественные (денежные) споры со страховыми компаниями, банками, микрофинансовыми организациями, КПК, НПФ и ломбардами в досудебном порядке. Данный порядок является обязательным в силу Федерального закона «Об уполномоченном по правам потребителей финансовый услуг».
Важно знать! В случае возникновения спора с финансовой организацией, подлежащего рассмотрению финансовым уполномоченным, до обращения в суд вы должны обратиться к финансовому уполномоченному.
Проверить, подлежит ли спор рассмотрению финансовым уполномоченным, можно здесь: https://finombudsman.ru/podlezhit-li-spor-rassmotreniyu-finansovym-upolnomochennym/;
Ознакомиться с подробной информацией о порядке можно на сайте finombudsman.ru в разделе «База знаний», размещенном здесь: https://finombudsman.ru/kb/.
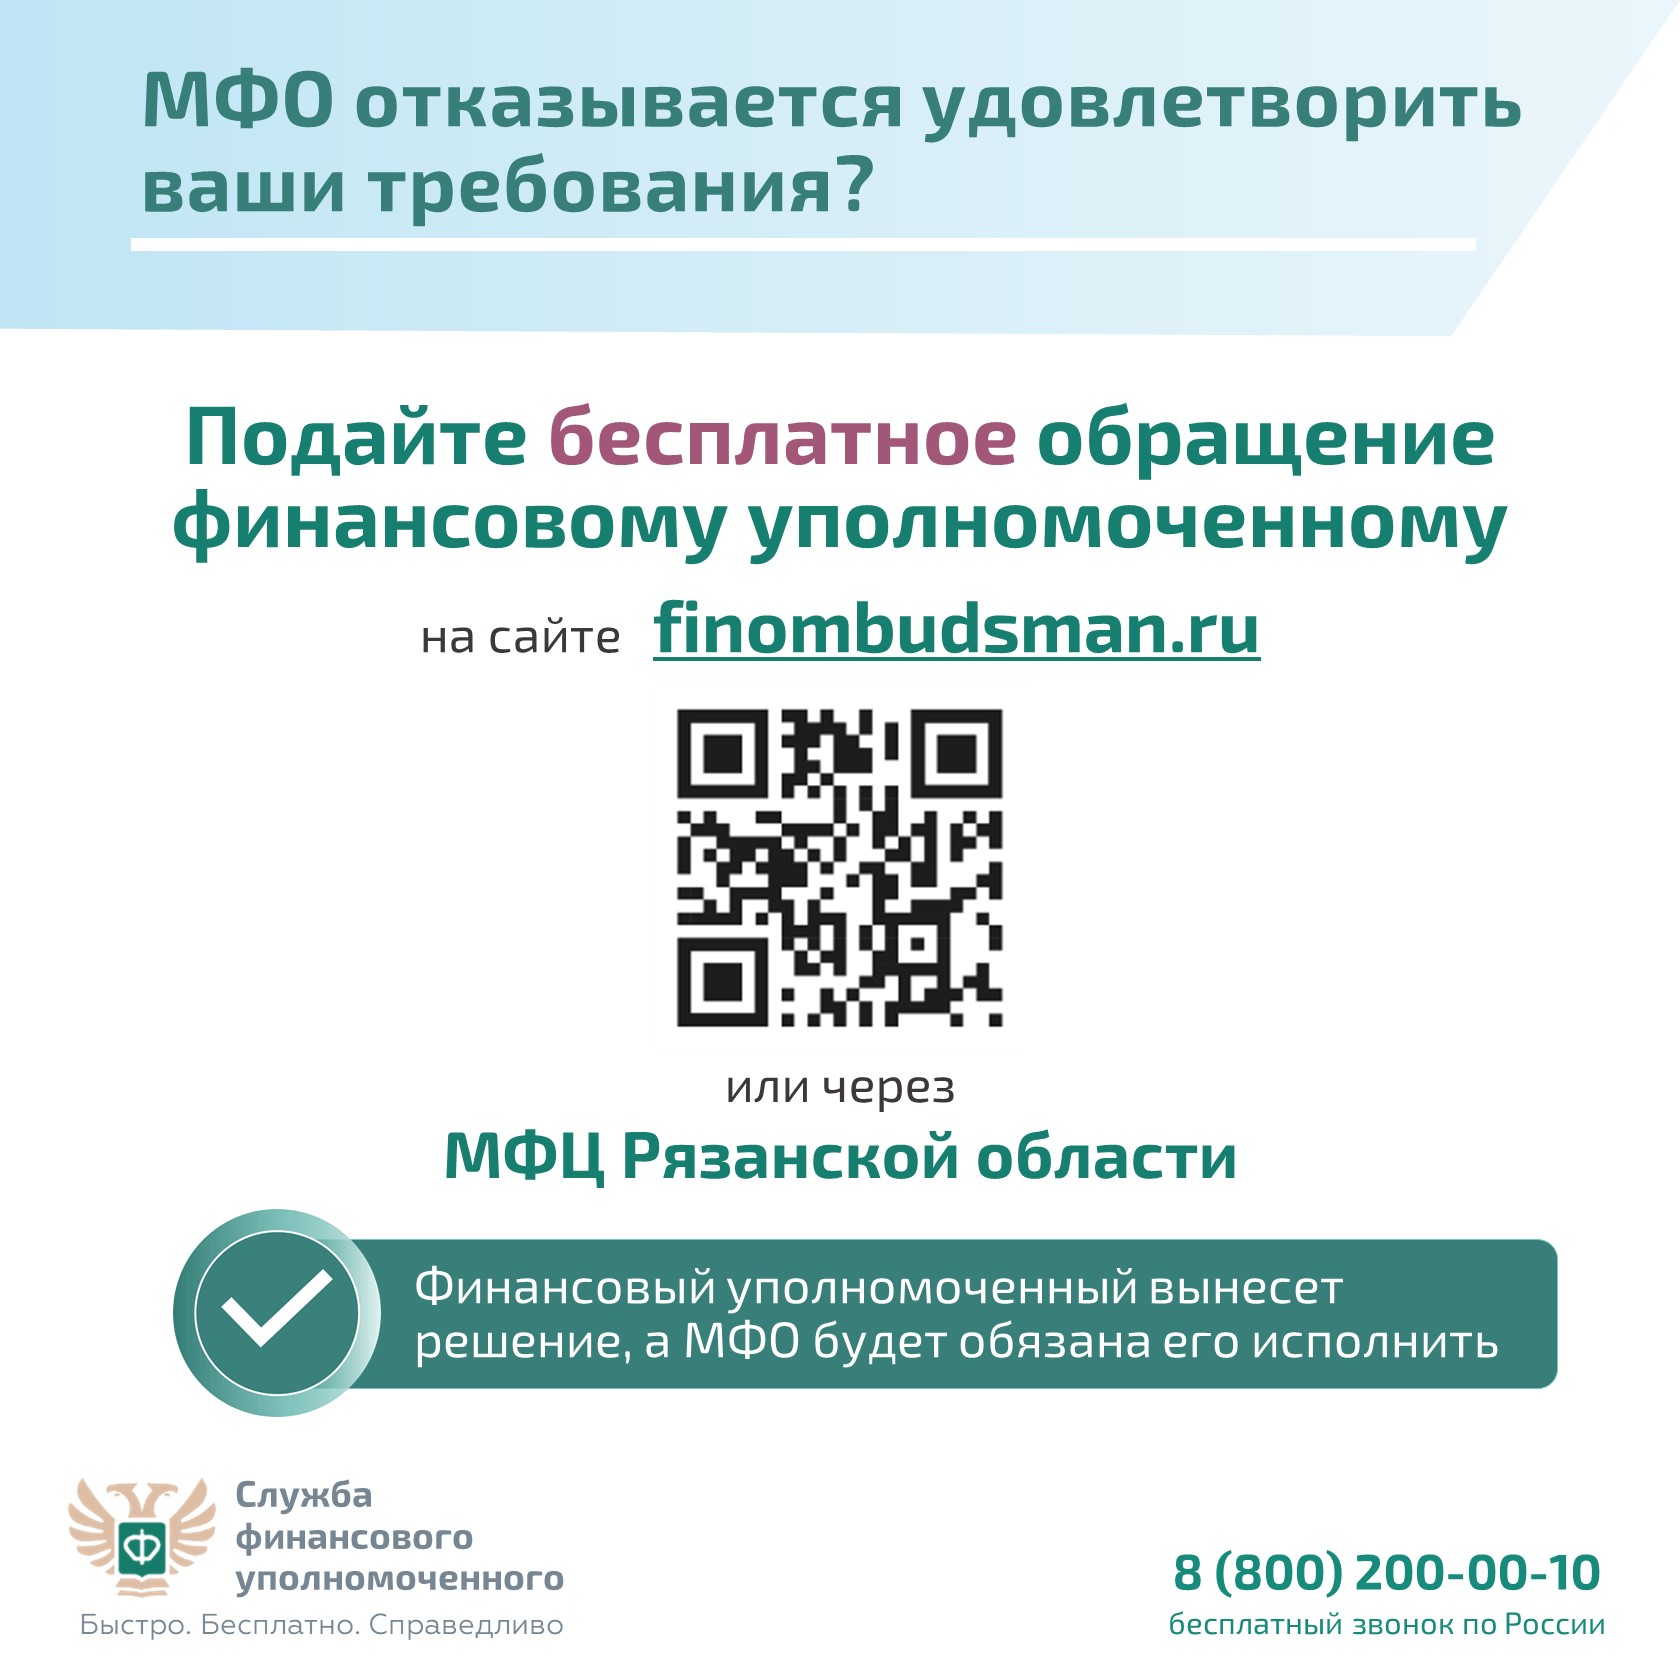
Направить обращение финансовому уполномоченному можно через личный кабинет на сайте finombudsman.ru или через МФЦ Рязанской области.
О том, как защитить свои финансовые права при споре с МФО, читайте в карточках.
Рассказываем, как быстро, бесплатно и справедливо разрешить спор с микрофинансовой организацией (МФО), сумма которого не превышает 500 тысяч рублей.
– содержащие денежные требования, к МФО, оказавшим им финансовые услуги.
– размер требований не должен превышать 500 000 рублей;
– со дня, когда потребитель узнал или должен был узнать о нарушении своего права, прошло не более трех лет.
• несогласие с расчетом процентов, уплаченных потребителем по договору микрозайма;
• несогласие с расчетом неустойки (пени, штрафов), произведенным микрофинансовой организацией;
• несогласие с отказом в возврате платы за дополнительные услуги, предоставляемые микрофинансовыми организациями;
• несогласие с отказом в возврате суммы займа микрофинансовой организацией;
• несогласие с отказом в выплате процентов за пользование займом микрофинансовой организацией.
Личный кабинет
Здесь вы найдете


Многофункциональный центр Рязанской области
Номера телефонов контакт-центра
8-4912-55-50-55
Для звонков с территории Рязанской
области
8-800-11-000-11
Режим работы горячей линии:
Круглосуточно
Режим работы контакт-центра:
Пн, Чт с 08:00 до 20:00
Вт, Пт с 08:00 до 18:00
Ср с 09:00 до 20:00
Сб с 09:00 до 16:00
Вс выходной
Вернуться назад
Дата публикации: 06.11.2026